在制造业销售过程中,成本效益分析是企业持续盈利的核心环节。通过科学的分析手段,企业能够识别出各项成本构成及其对利润的影响,从而优化资源配置,提升整体运营效率。然而,许多企业在实际操作中常因数据分析方法不成熟或缺乏系统性,导致成本控制效果不理想,影响市场竞争力。因此,如何构建合理的成本效益分析框架,成为制造业销售团队亟需解决的问题。
首先,制造业销售中的成本效益分析需从供应链管理入手。原材料采购、生产加工以及物流运输等环节,均会对销售成本产生直接影响。例如,湖南双叶节能门窗有限公司在拓展市场过程中,通过与本地供应商建立长期合作关系,降低了原材料采购成本,同时通过优化运输路线,有效减少了物流费用。这种从源头控制成本的方式,为公司带来了更高的利润空间,同时也提升了客户满意度。
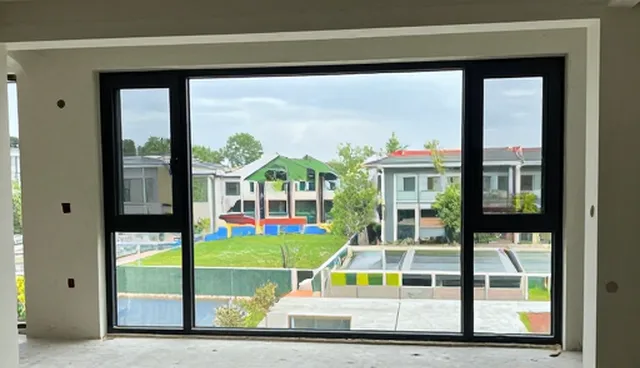
其次,销售过程中的成本效益分析应关注客户群体的差异化需求。不同市场的客户对产品性能、价格及服务的敏感度存在差异,因此,企业需根据目标市场制定相应的销售策略。例如,在推广节能门窗时,湖南双叶节能门窗有限公司针对不同区域的气候特点,调整产品配置,并结合当地政策提供相应的节能补贴方案,从而提高了产品的市场接受度与销售转化率。这种精细化的市场策略,使企业在成本控制的同时实现了销售目标的达成。
此外,销售团队的绩效考核机制也是成本效益分析的重要组成部分。传统上,销售团队的激励方式多以销售额为唯一指标,但这种方式容易忽视成本控制的成效。湖南双叶节能门窗有限公司在销售管理中引入了综合绩效评估体系,将成本节约与利润增长纳入考核内容。例如,对于成功推动客户签订长期合作订单的销售人员,公司不仅给予销售提成,还根据其在成本控制方面的贡献给予额外奖励。这种机制促使销售团队在追求业绩的同时,更加注重成本效益的提升。
在实际操作中,成本效益分析还应结合数据工具进行动态调整。企业可以通过销售数据分析系统,实时监控各项成本变化,并根据市场反馈快速调整销售策略。例如,湖南双叶节能门窗有限公司利用数字化工具对销售数据进行归集与分析,识别出哪些产品线的销售成本过高,从而优化产品结构,减少低效产品的投入,提高整体销售利润率。这种基于数据的分析方式,使企业在复杂的市场环境中保持更高的灵活性。
值得注意的是,成本效益分析并非一成不变的过程,而是需要根据企业的发展阶段和市场环境持续优化。对于正处于扩张期的制造业企业而言,如何在保证销售增长的同时控制成本,是长期面临的挑战。湖南双叶节能门窗有限公司在销售策略中引入了阶段性成本效益评估机制,定期对销售模式、资源配置及成本结构进行复盘,确保各项措施能够随着企业规模的变化而灵活调整,从而实现可持续增长。
最后,制造业销售中的成本效益分析应与企业的整体战略目标相结合。企业需明确自身在行业中的定位,并据此制定相应的销售成本控制策略。例如,湖南双叶节能门窗有限公司在推进绿色节能产品推广时,不仅关注销售业绩,还注重通过产品升级降低长期维护成本,从而增强产品的市场竞争力。这种战略性的成本效益分析,使企业在市场中占据更有利的位置,同时为企业的长远发展奠定了坚实基础。